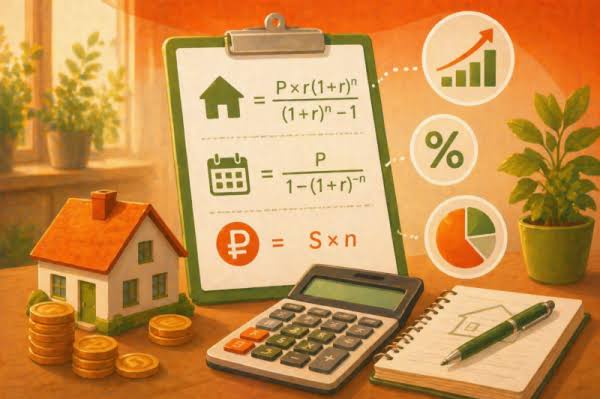
При долгосрочной ипотеке (на 10–20 лет) наибольшая сумма процентов начисляется в первые 3–5 лет. Это связано с устройством аннуитетной системы платежей: в начале срока львиная доля вашего платежа идет на погашение процентов банка, и лишь малая часть — на гашение тела долга.
Чем раньше вы начинаете делать частичное досрочное погашение, тем существеннее снижается итоговая переплата.
Почему первый период ипотеки самый важный?
В аннуитетном графике структура платежа распределяется следующим образом:
Первые годы:      [Проценты банка (70-80%)] [Тело долга (20-30%)]
Последние годы:   [Проценты банка (10-20%)] [Тело долга (80-90%)]
Когда вы делаете досрочный платеж, 100% внесенной суммы идет напрямую на уменьшение основного тела долга. В результате в следующем месяце процент начисляется на меньший остаток, что создает лавинообразный эффект экономии.
3 шага для грамотного погашения ипотеки
- Не ждите накопления крупной суммы: Вносить по $50–$100 досрочно каждый месяц выгоднее, чем копить $1,200 целый год и внести их одним траншем.
- Проверяйте даты списания: Уточняйте в вашем банке, как списывается досрочный платеж — в день регулярного платежа или в день подачи заявления.
- Моделируйте график: Проверяйте начисление процентов до подачи заявления через Калькулятор досрочного погашения кредита.