Главное
- Украинским предприятиям разрешили участвовать в противовоздушной обороне.
- Инвестиции в защиту могут достигать 10 млн гривен, с дополнительными 2 млн гривен из-за НДС.
- Налоговое законодательство не имеет четких указаний для расходов на частную ПВО.
- Необходимы налоговые льготы для оборудования, используемого в частной ПВО.
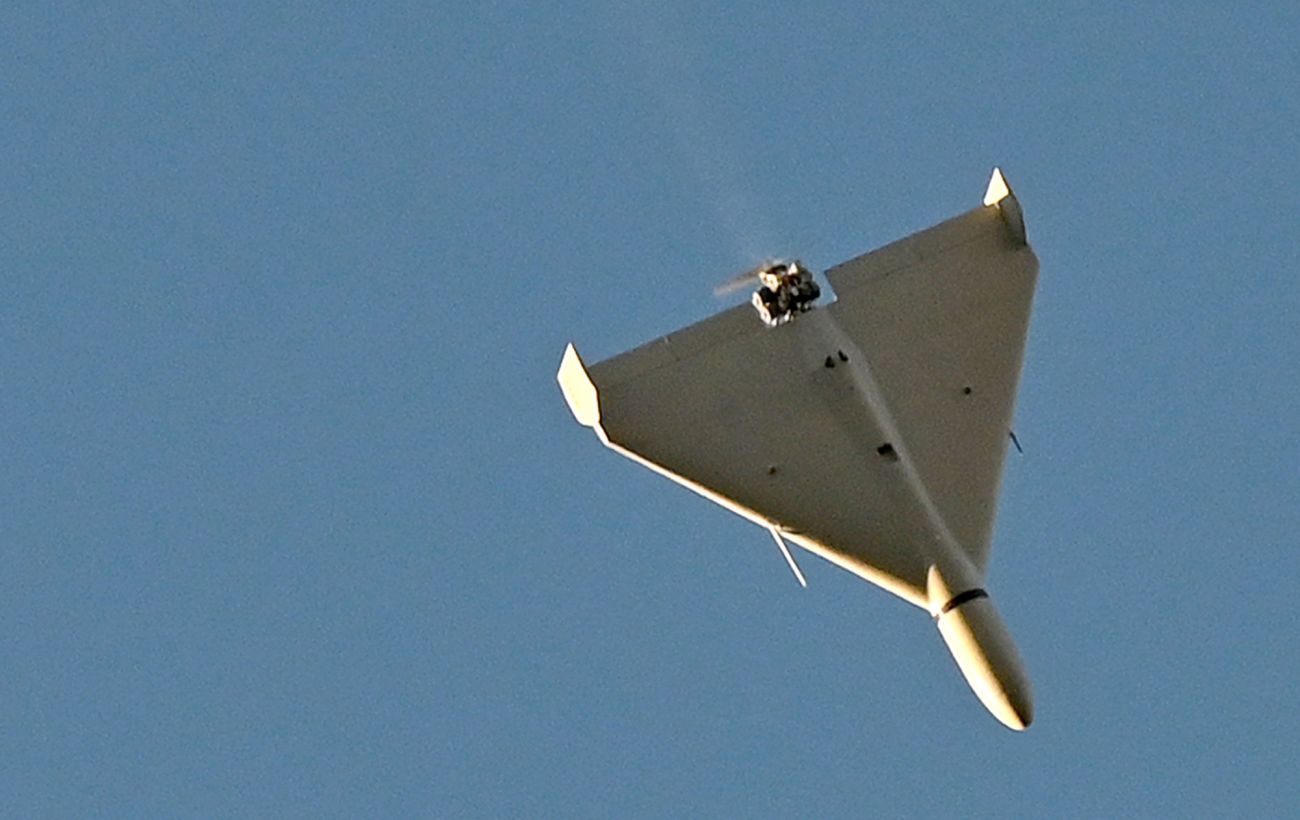
Украинским предприятиям разрешили участвовать в противовоздушной обороне, что ставит перед государством вопрос о налогах на эти расходы.
Об этом в колонке для РБК-Украина рассказала адвокат судебной практики в Juscutum Ксения Межова.
Основные моменты:
- Совместное финансирование защиты породит множество юридических и налоговых вопросов для предприятий на одной территории.
- Внедрение групп ПВО требует значительных инвестиций в оборудование и инфраструктуру.
- Налоговое законодательство не имеет четких указаний для таких расходов, что создает риски по НДС и налогу на прибыль.
- Государство должно разработать прозрачные механизмы налогового учета и льготы для специфического оборудования.
В условиях войны безопасность предприятий стала критически важной для экономической устойчивости страны. Разрушение производств ведет к потерям не только для владельцев, но и для рабочих мест, налоговых поступлений и экспортных контрактов. Поэтому привлечение частного сектора к противовоздушной обороне выглядит логично. Бизнес готов инвестировать в защиту своих объектов, но возникает вопрос: как государство должно относиться к этим инвестициям?
По моему мнению, ответ на этот вопрос лежит не только в оборонном законодательстве, но и в налоговой политике.
Как работают группы ПВО на предприятиях
Экспериментальный проект по созданию групп противовоздушной обороны был утвержден Кабинетом Министров Украины. Важно отметить, что частная ПВО не является созданием независимых вооруженных формирований, а работает в рамках государственной системы.
Такое участие требует от бизнеса дополнительных организационных и финансовых затрат, включая оборудование, обслуживание и подготовку персонала. Однако налоговое законодательство не всегда предоставляет четкие условия для таких инвестиций, создавая риски для бизнеса.
Почему инвестиции в защиту обременены НДС
Одним из ключевых вопросов является НДС. Налоговый кодекс уже содержит льготы для операций с товарами оборонного назначения, но это не гарантирует освобождение от НДС для оборудования, приобретенного для частной ПВО. Необходимо учитывать классификацию оборудования и условия поставки.
Неопределенность в налоговом законодательстве усложняет планирование инвестиций. Например, если бизнес тратит 10 млн гривен на защиту, дополнительные 2 млн гривен могут добавить к налоговой нагрузке из-за НДС.
Поэтому необходимо создать понятные механизмы применения налоговых льгот для участников частной ПВО, чтобы избежать необходимости каждый раз доказывать правомерность своих действий.
Как расходы на ПВО влияют на налог на прибыль
Расходы на создание и содержание частной ПВО оцениваются в соответствии с правилами бухгалтерского учета и могут различаться в зависимости от типа расходов. Не все расходы автоматически уменьшают налогооблагаемую прибыль. Важно, чтобы государство пересмотрело подход к таким расходам, учитывая, что они являются необходимыми для обеспечения непрерывности работы предприятий.
Государство должно предоставить четкие механизмы налогового учета и возможности для амортизации специального оборудования.
Вопрос совместного финансирования защиты для нескольких предприятий также требует внимания. Необходимо разработать типовые правовые и налоговые механизмы, чтобы упростить эту процедуру для бизнеса.
Почему государство не должно зарабатывать на безопасности бизнеса
Вопрос о налоговых льготах не должен сводиться лишь к потерям бюджета. Уничтожение предприятий приводит к огромным экономическим последствиям, включая потерю рабочих мест и снижение налоговых поступлений. Поэтому налоговые стимулы для частной ПВО следует рассматривать как способ сохранить экономический потенциал страны.
Необходимы комплексные изменения в налоговом регулировании, включая четкий список оборудования, который будет пользоваться льготами, прозрачные правила учета расходов и механизмы совместного финансирования.
Государство не должно зарабатывать на стремлении бизнеса защитить себя. Оно должно создать условия, при которых каждая гривна, инвестированная в частную ПВО, будет работать эффективно как для предприятий, так и для обороноспособности страны. Именно такой подход должен стать основой налоговой политики в отношении частной противовоздушной обороны.